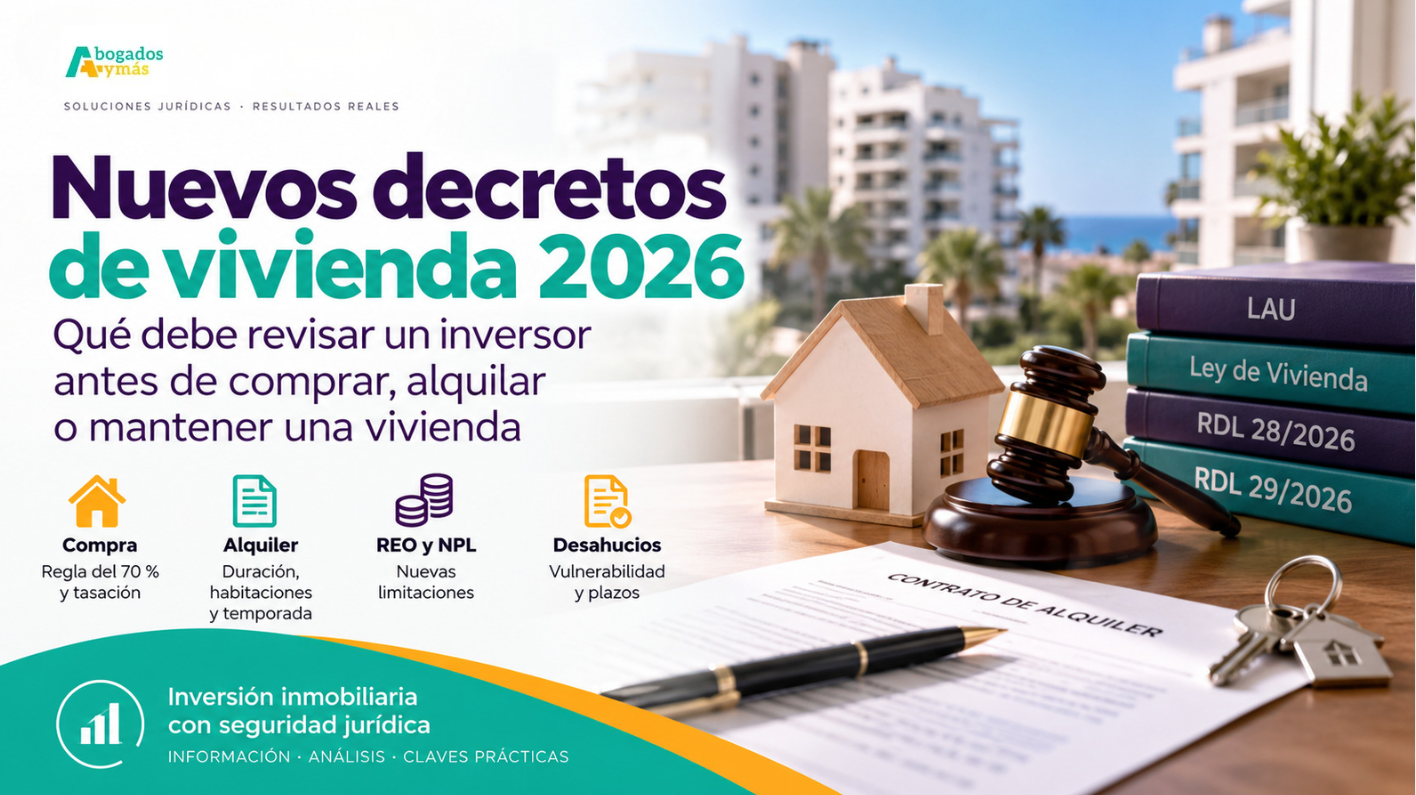
En apenas unas semanas, el marco jurídico de la vivienda en España ha sufrido varios cambios importantes. A finales de septiembre se aprobaron los Reales Decretos-ley 26/2026 y 27/2026, que llegaron a entrar en vigor pero fueron posteriormente derogados. Pocos días después, el Gobierno aprobó dos nuevas normas: el Real Decreto-ley 28/2026 y el Real Decreto-ley 29/2026.
La sucesión de normas en tan poco tiempo ha generado bastante confusión. Parte de la información que todavía circula se refiere a los decretos anteriores, pese a que dejaron de estar vigentes, y algunas de las medidas de los nuevos textos no son exactamente iguales.
Para un propietario o inversor inmobiliario, la cuestión no es únicamente saber qué decreto se ha aprobado. Lo importante es determinar qué norma está vigente, desde cuándo, a qué operaciones afecta y qué régimen corresponde a cada inmueble o contrato.
Porque una inversión inmobiliaria ya no puede analizarse únicamente desde el precio de compra y la rentabilidad esperada. Hay que revisar también quién compra, cómo se adquiere el activo, qué contratos existen, quién ocupa la vivienda, qué posibilidades reales hay de recuperar la posesión y qué normativa resulta aplicable en cada fase de la inversión.
Dos nuevos decretos, pero un marco legal mucho más amplio
Los nuevos decretos no sustituyen toda la normativa anterior. Se incorporan a un sistema jurídico que ya estaba formado por distintas capas.
La Ley 29/1994, de Arrendamientos Urbanos continúa siendo la norma básica en materia de alquiler. La Ley 12/2023, por el derecho a la vivienda introdujo importantes modificaciones en materia de rentas, prórrogas, grandes tenedores y zonas de mercado residencial tensionado. El Código Civil sigue resultando esencial en determinadas relaciones contractuales y en cuestiones como la tácita reconducción, y la Ley de Enjuiciamiento Civil regula desahucios, ejecuciones y recuperación de la posesión.
A ello hay que añadir la normativa hipotecaria, las medidas de protección de determinados deudores vulnerables, la fiscalidad estatal y local, las normas autonómicas y municipales y, desde octubre de 2026, los nuevos RDL 28/2026 y RDL 29/2026.
Qué está vigente a día de hoy
| Norma | Situación | Entrada en vigor | Materia principal |
|---|---|---|---|
| RDL 26/2026 | Derogado | Tuvo una vigencia temporal | Vivienda, alquiler, fiscalidad, desahucios e inversión |
| RDL 27/2026 | Derogado | Tuvo una vigencia temporal | Estabilidad de los contratos de vivienda habitual |
| RDL 29/2026 | En vigor | 8 de octubre de 2026 | Compra de vivienda, alquiler, NPL, desahucios, fiscalidad y otras medidas |
| RDL 28/2026 | Publicado | 15 de noviembre de 2026 | Duración y estabilidad de contratos de vivienda habitual |
Los dos nuevos reales decretos-leyes están sujetos al correspondiente procedimiento constitucional de convalidación o derogación. Por ello, mientras exista esta situación legislativa, antes de formalizar una operación importante conviene comprobar nuevamente qué norma está vigente exactamente en la fecha de la firma.
Los contratos anteriores no quedan necesariamente fuera de la reforma
Este es uno de los puntos más importantes y también uno de los que más confusión puede generar.
Como regla general, la fecha de celebración de un contrato es esencial para determinar el régimen jurídico aplicable. Sin embargo, eso no significa que todo contrato anterior quede completamente al margen de una reforma posterior.
Los nuevos decretos contienen disposiciones transitorias que proyectan determinados efectos sobre contratos que ya estaban vigentes.
El RDL 28/2026 establece expresamente que el nuevo artículo 10 de la LAU será aplicable a contratos de vivienda habitual que ya estuvieran vigentes cuando entre en vigor la reforma, respecto de los vencimientos del contrato o de sus prórrogas que se produzcan posteriormente.
Esto significa que una norma nueva puede no modificar lo que ocurrió durante los primeros años de un contrato y, sin embargo, sí cambiar las consecuencias jurídicas de un vencimiento futuro.
La propia norma establece reglas transitorias para evitar determinados efectos abruptos. Por ejemplo, cuando a la entrada en vigor resten menos de seis meses para el vencimiento, el arrendador podrá utilizar todavía el anterior preaviso mínimo de cuatro meses. También se conservan determinadas comunicaciones de no renovación realizadas anteriormente.
La situación es distinta en los contratos de temporada anteriores al RDL 29/2026. Estos continúan sometidos al régimen jurídico anterior hasta que finalice el plazo pactado; cuando se renueven, la nueva regulación entra ya en juego.
Por tanto, un contrato anterior no queda automáticamente fuera de una nueva normativa: hay que revisar siempre las disposiciones transitorias.
Cómo debería analizarse ahora un contrato de alquiler
Antes de llegar a conclusiones sobre la duración, la renta o un posible desahucio, resulta conveniente seguir un orden.
| 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|
| Fecha Cuándo se celebró y qué norma regía. |
Destino Vivienda habitual, temporal, habitación, turístico, local… |
Partes Persona física, jurídica, gran tenedor… |
Ubicación Comunidad Autónoma y zona tensionada. |
Contrato Duración, renta, garantías y cláusulas. |
Evolución Prórrogas, novaciones, comunicaciones o reconducción. |
Solo después de contestar estas preguntas puede determinarse con seguridad qué régimen resulta aplicable y qué posibilidades existen ante un incumplimiento o una recuperación posesoria.
La regla del 70 %: una nueva limitación para determinados compradores
Hasta ahora no existía, en una compraventa ordinaria entre particulares o empresas, una regla general que impidiera comprar una vivienda por debajo de un determinado porcentaje de su valor de mercado.
Existían porcentajes vinculados a subastas y ejecuciones, pero son una cuestión diferente.
El RDL 29/2026 introduce hasta el 31 de diciembre de 2030 una limitación para determinadas adquisiciones de viviendas cuando la contraprestación sea inferior al 70 % de su valor de mercado.
La norma no afecta a cualquier comprador. Se dirige fundamentalmente a entidades, con o sin personalidad jurídica, dedicadas a adquirir inmuebles o carteras de préstamos hipotecarios impagados por precios claramente inferiores a su valor de tasación, a personas jurídicas que tengan la condición de gran tenedor y a determinadas entidades de su mismo grupo o que actúen por su cuenta.
Por ello, una SL que compra un inmueble no queda incluida automáticamente simplemente porque su objeto social contemple la adquisición de bienes inmuebles. Debe estudiarse la actividad que desarrolla realmente, su estructura societaria, la habitualidad y características de sus adquisiciones y si pertenece o actúa por cuenta de otra entidad sometida a la limitación.
La tasación pasa a ser decisiva cuando se aplica el límite del 70 %
Cuando una adquisición se encuentra dentro del ámbito de esta limitación, el valor de mercado debe determinarse en la fecha del acuerdo vinculante mediante una tasación independiente emitida por una sociedad de tasación homologada e inscrita en el Banco de España.
El informe debe ser aportado por la parte compradora.
Esto hace especialmente importante determinar cuándo existe realmente un acuerdo vinculante. Dependiendo de su contenido, unas arras o un contrato privado pueden adquirir especial relevancia antes incluso de otorgar la escritura pública.
Además, la norma atiende a la contraprestación efectiva de la operación, por lo que no siempre bastará con mirar exclusivamente el precio nominal que figure en la escritura.
Gran tenedor: un concepto que no nace ahora
La expresión gran tenedor ya apareció en la normativa extraordinaria aprobada durante la pandemia y posteriormente fue incorporada y desarrollada por la Ley 12/2023, por el derecho a la vivienda.
Con carácter general, se considera gran tenedor a la persona física o jurídica titular de más de diez inmuebles urbanos de uso residencial o de una superficie construida superior a 1.500 m² de uso residencial, excluyendo garajes y trasteros.
En determinadas zonas de mercado residencial tensionado, la definición puede particularizarse y alcanzar a titulares de cinco o más inmuebles urbanos de uso residencial situados dentro del ámbito declarado, cuando la Administración competente así lo haya establecido.
Una zona no se convierte en tensionada simplemente porque los precios sean elevados. Es necesaria una declaración administrativa formal, por lo que este dato debe comprobarse en cada operación.
REO y ejecuciones: no confundir la nueva regla del 70 % con las reglas de subasta
La nueva limitación del 70 % no es una simple regla de subastas. Puede afectar también a determinadas compraventas directas.
Las ejecuciones judiciales e hipotecarias aparecen en la regulación porque existen excepciones y especialidades para determinadas adquisiciones o adjudicaciones procedentes de esos procedimientos.
Por ello, cuando se estudia un REO ya no basta con conocer el precio y saber si está ocupado. También puede resultar necesario revisar cómo adquirió el actual propietario el activo, de qué procedimiento procede, quién instó la ejecución y si concurren los requisitos de las correspondientes excepciones.
NPL: la compra de deuda hipotecaria incorpora un riesgo adicional
El RDL 29/2026 introduce también importantes medidas respecto de determinadas cesiones de préstamos hipotecarios vencidos.
Antes de adquirir un NPL ya resultaba necesario analizar el saldo pendiente, el precio de compra del crédito, el valor y rango de la garantía hipotecaria, la situación procesal y las posibilidades reales de recuperación.
Ahora hay que añadir otro análisis: si la hipoteca grava la vivienda habitual y si el deudor puede encontrarse dentro del régimen especial de protección del Real Decreto-ley 6/2012.
No cualquier deudor puede acogerse a estas medidas. El régimen está dirigido fundamentalmente a unidades familiares situadas dentro del denominado umbral de exclusión, atendiendo, entre otros factores, a sus ingresos, el peso de la cuota hipotecaria sobre la renta familiar y determinadas circunstancias de especial vulnerabilidad.
Para acceder a las medidas más intensas se exigen además requisitos patrimoniales adicionales.
La protección puede desarrollarse progresivamente mediante una reestructuración de la deuda hipotecaria, con medidas como carencia de capital, ampliación del plazo o reducción temporal del tipo de interés. Si el plan resulta inviable puede solicitarse una quita y, cuando concurran los requisitos más exigentes establecidos legalmente, puede llegarse a la dación en pago con cancelación de la deuda.
El nuevo régimen de cesiones introduce además una consecuencia especialmente importante para quien compra deuda.
Cuando se ceda un préstamo hipotecario vencido garantizado con la vivienda habitual, el deudor debe ser informado de la posibilidad de acogerse al régimen de protección. Si dentro de los seis meses siguientes a la comunicación de la cesión acredita que reúne los requisitos, el cedente deberá, como regla general, readquirir el préstamo por el mismo precio por el que lo había vendido y ofrecer al deudor las medidas que correspondan.
La norma permite, no obstante, determinadas fórmulas alternativas para que las medidas puedan ser asumidas en los términos legalmente previstos.
Para quien compra NPL esto significa que la valoración ya no puede descansar exclusivamente en el descuento obtenido respecto de la deuda nominal: hay que estudiar también el perfil jurídico del deudor y el destino de la vivienda hipotecada.
Alquiler por habitaciones: una de las reformas más relevantes
El RDL 29/2026 incorpora expresamente dentro de la LAU el arrendamiento parcial de una habitación o estancia cuando su finalidad sea satisfacer una necesidad de vivienda.
La norma distingue entre la habitación destinada a satisfacer una necesidad de vivienda habitual y aquella destinada a cubrir una necesidad temporal debidamente justificada.
Además, establece una regla especialmente relevante para propietarios e inversores: la suma de las rentas pactadas en todos los contratos de habitación que estén simultáneamente vigentes sobre una misma vivienda no puede superar la renta correspondiente al arrendamiento unitario de la vivienda completa.
Esta regla no se limita a las zonas de mercado residencial tensionado.
En la práctica, obliga también a revisar la forma en la que se redactan estos contratos. Cuando junto con la habitación se incluyen electricidad, agua, internet, limpieza u otros servicios, resulta recomendable diferenciar claramente qué cantidad corresponde a renta y qué importes corresponden realmente a suministros o servicios.
No se trata de reducir artificialmente la renta trasladando parte del precio a conceptos ficticios, sino de evitar contratos en los que una única cantidad se califique íntegramente como “renta” cuando en realidad está remunerando prestaciones distintas.
El alquiler temporal también cambia
La nueva regulación exige que el arrendamiento temporal responda a una causa real, expresa y acreditable que justifique el desplazamiento temporal del arrendatario respecto de su vivienda habitual.
Por tanto, llamar a un contrato “de temporada” no basta para convertirlo en temporal.
Debe existir una verdadera razón de temporalidad —por ejemplo, trabajo, estudios u otra circunstancia justificable— y el contenido del contrato debe responder a la realidad.
Los contratos temporales celebrados antes de la entrada en vigor del RDL 29/2026 mantienen el régimen anterior hasta la finalización del plazo pactado. Una renovación posterior sí queda sometida a la nueva regulación.
Duración del alquiler: especial atención desde el 15 de noviembre
El RDL 28/2026 modifica profundamente el artículo 10 de la LAU y entra en vigor el 15 de noviembre de 2026.
Una vez transcurrida la duración mínima de cinco años —o siete si el arrendador es persona jurídica—, si ninguna de las partes comunica correctamente su voluntad de no continuar, el contrato podrá entrar en nuevas prórrogas tácitas obligatorias por periodos sucesivos de cinco años o siete años, respectivamente.
El preaviso del arrendador se eleva con carácter general de cuatro a seis meses, mientras que para el arrendatario se mantiene en dos meses.
Pero uno de los elementos más relevantes es precisamente su régimen transitorio: estas nuevas reglas pueden proyectarse sobre contratos que ya se encontraban vigentes antes de la reforma cuando sus vencimientos posteriores entren dentro de los supuestos establecidos por la disposición transitoria.
Por ello, cuando se compra una vivienda arrendada ya no basta con leer la fecha final que aparece escrita en el contrato. Hay que reconstruir su historia contractual y determinar exactamente en qué periodo se encuentra.
Tácita reconducción: un detalle que puede cambiar el régimen aplicable
Cuando un contrato ha vencido y el arrendatario continúa disfrutando del inmueble durante más de quince días con aquiescencia del arrendador y sin requerimiento previo, puede producirse la tácita reconducción prevista en el artículo 1566 del Código Civil.
La jurisprudencia considera que la tácita reconducción da lugar a un nuevo contrato, no simplemente a una continuación automática del anterior.
Esto puede tener consecuencias sobre la duración aplicable, las garantías otorgadas por terceros y, especialmente en momentos de cambio legislativo, sobre el régimen temporal que corresponde al nuevo vínculo contractual.
Por eso las novaciones, renovaciones y tácitas reconducciones deben analizarse con especial cuidado.
Renta antigua: la fecha del contrato puede seguir condicionando una inversión décadas después
Los contratos anteriores al 9 de mayo de 1985 constituyen el ejemplo más claro de por qué nunca debe comprarse una vivienda arrendada sin estudiar previamente el contrato y su historia.
Muchos continúan sometidos a regímenes transitorios derivados de la antigua legislación, con reglas específicas sobre duración, actualización de rentas y subrogaciones.
Casos recientes de amplia repercusión mediática, como el conocido caso de Mari Carmen, han vuelto a poner de actualidad una cuestión que los profesionales inmobiliarios conocen desde hace años: el valor de una vivienda no puede analizarse ignorando el contrato que pesa sobre ella.
Pero existe además otra enseñanza para determinados inversores. Una operación puede ser jurídicamente defendible y económicamente rentable y, sin embargo, provocar un importante riesgo reputacional para la empresa que la ejecuta.
Especialmente cuando intervienen sociedades con una marca pública, inversores institucionales, financiadores o socios comerciales, el análisis debería incorporar también las consecuencias de imagen de la estrategia prevista.
Invertir con cabeza significa valorar no solo lo que jurídicamente puede hacerse, sino también cómo, cuándo y con qué consecuencias conviene hacerlo.
Desahucios y ocupaciones: la protección no se limita a los arrendatarios con contrato
Las medidas de protección frente al lanzamiento no se limitan necesariamente a desahucios derivados de un contrato de alquiler.
Determinados procedimientos de recuperación de la posesión pueden quedar afectados cuando la vivienda constituya la residencia habitual del demandado y concurran los requisitos de vulnerabilidad económica o habitacional y ausencia de alternativa.
Por ello, también una vivienda ocupada sin contrato puede exigir un análisis previo de las medidas de suspensión aplicables.
No obstante, es fundamental distinguir entre un arrendamiento, un precario, una ocupación sin título desde el origen, la permanencia después de extinguirse un título y los procedimientos penales. No todas estas situaciones tienen el mismo régimen jurídico.
El pequeño propietario tiene una protección específica
Una de las cuestiones especialmente relevantes para el inversor particular es que la norma establece que no prevalecerá la vulnerabilidad económica de la parte demandada cuando el demandante sea una persona física titular de dos o menos viviendas.
Esto significa que una persona física que ya tiene una vivienda y compra una segunda no queda, por ese solo hecho, sometida al mismo régimen de suspensión que otros propietarios con una cartera superior.
El dato es importante porque demuestra que no solo existe una frontera entre pequeño propietario y gran tenedor. Algunas normas establecen consecuencias diferentes incluso antes de alcanzar la condición legal de gran tenedor.
| Situación | Qué debe comprobar el inversor |
|---|---|
| Compra ordinaria de vivienda | Comprador, precio, tasación, posesión, cargas y posible aplicación de la regla del 70 %. |
| Vivienda ya alquilada | Fecha del contrato, régimen legal, renta, duración, prórrogas, preavisos y situación actual. |
| Alquiler por habitaciones | Renta total de las habitaciones, suministros, servicios, finalidad habitual o temporal y fecha de cada contrato. |
| Alquiler temporal | Causa real de temporalidad, prueba, duración, renovaciones y destino efectivo. |
| REO | Origen del activo, ejecución previa, posesión, vulnerabilidad y régimen de adquisición. |
| NPL hipotecario | Vivienda habitual, deudor protegido, valor de garantía, procedimiento y riesgo derivado de la cesión. |
| Vivienda ocupada | Título o ausencia de título, acción procesal, vulnerabilidad, número de viviendas del propietario y plazo real de recuperación. |
La inversión debe estudiarse en tres momentos
Entrada. Antes de comprar deben analizarse el precio, el comprador, la financiación, la tasación cuando proceda, la situación registral, la posesión, los contratos existentes, la fiscalidad y las posibles restricciones a la adquisición.
Explotación. Una vez adquirido el activo hay que controlar renta, duración, actualizaciones, modalidad contractual, suministros, tributación, ocupación y posibilidades de recuperación de la posesión.
Salida. Antes de vender hay que volver a comprobar quién compra, qué normativa está vigente, cuál es la situación posesoria y contractual y qué costes fiscales, jurídicos y reputacionales puede generar la operación.
Una inversión inmobiliaria ya no puede analizarse únicamente con una hoja de cálculo
Los nuevos decretos no eliminan las oportunidades de inversión en vivienda, alquiler, REO, NPL o activos con descuento.
Pero sí elevan considerablemente la importancia de realizar un análisis jurídico previo.
Una operación puede ofrecer un excelente descuento sobre el valor de mercado y resultar poco atractiva si existe un contrato que impide recuperar la vivienda durante años. Un NPL puede adquirirse con una fuerte quita y quedar afectado por el régimen de protección del deudor. Una vivienda ocupada puede tener un buen precio y exigir un procedimiento mucho más largo de lo previsto. Y una estrategia legalmente posible puede provocar un coste reputacional que termine afectando al propio negocio.
Por eso, la rentabilidad debería analizarse junto con otros cuatro elementos: seguridad jurídica, plazo de recuperación, fiscalidad y riesgo reputacional.
En definitiva, invertir con cabeza exige saber no solo cuánto cuesta comprar, sino también qué estamos comprando jurídicamente y qué podremos hacer realmente con ese activo después.
En Abogados y Más analizamos las operaciones inmobiliarias desde una perspectiva jurídica y económica, desde la adquisición y la revisión de contratos hasta la explotación, recuperación de la posesión y salida del activo.
Este artículo tiene carácter informativo y está actualizado a 13 de octubre de 2026. Debido a la reciente aprobación de los Reales Decretos-leyes 28/2026 y 29/2026 y a su situación parlamentaria, antes de formalizar una operación debe comprobarse nuevamente la normativa vigente y las disposiciones transitorias aplicables al caso concreto.
Normativa de referencia
- Real Decreto-ley 28/2026, de 6 de octubre
- Real Decreto-ley 29/2026, de 6 de octubre
- Ley 29/1994, de Arrendamientos Urbanos
- Ley 12/2023, por el derecho a la vivienda
- Real Decreto-ley 6/2012, de protección de deudores hipotecarios sin recursos
- Ley 1/2000, de Enjuiciamiento Civil
- Código Civil
- Real Decreto-ley 26/2026, de 29 de septiembre — derogado
- Real Decreto-ley 27/2026, de 29 de septiembre — derogado
0 comentarios